本文来自微信公众号: 新消费财研社 ,作者:行业都在关注的
导读:孩子王不做“泛母婴山姆”了,与辛选合作重心回归线上。
两年前,孩子王高调宣布和快手“一哥”辛巴合作,想要共同打造一个“泛母婴界的山姆”,如今这个故事暂时画上了句号。
10月28日,孩子王董事会一纸议案,决定注销合资公司杭州链启未来网络科技有限责任公司。这家注册资本1000万元的公司,是孩子王与辛选合作的实体载体,孩子王直接持股33%,加上董事长汪建国、总经理徐卫红、董秘侍光磊的合计12%,总共掌控45%表决权。辛选控股持股10%,其余5名自然人股东杜晨鹏、郑伽柏、杨润心、周通、行凌伟合计持股45%。
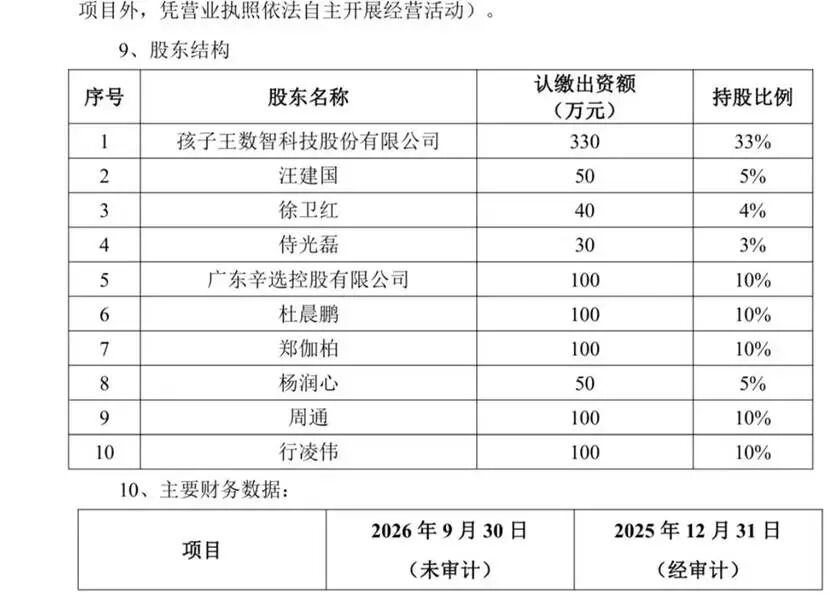
从财务数据看,这家公司几乎从未真正跑通。2025年全年,链启未来营业收入936.34万元,净利润-178.31万元;2026年前9个月,公司营业收入240.28万元,净利润-631.15万元。截至今年9月底,公司总资产1507.28万元、总负债644.13万元、净资产863.15万元,两年累计亏损809.46万元。
1000万元的小盘子,不足以撼动一家百亿营收公司的报表。但它的注销,恰好发生在孩子王2026年三季报披露的第二天。而那份三季报,是这家母婴零售龙头近三年最难看的一份单季成绩。
01
两年亏809万后,合资公司换了个马甲
合作方辛选控股由辛有志(辛巴)实际控制,股东名单中还包括快手主播“蛋蛋”杨润心、辛选早期合伙人郑伽柏等核心人物。
2024年10月,辛有志曾带队赴许昌考察胖东来,与于东来深入交流,一度释放出进军线下超市的信号。
对孩子王而言,引入辛选的逻辑并不复杂,它需要线上流量。
2026年上半年,孩子王线上收入14.90亿元,同比下降21.5%,占商品销售的比重从上年同期的43.9%降至33.6%,一年内下滑超过10个百分点。同期商品零售收入38.32亿元,同比下降5.4%。在母婴消费加速向线上迁移的背景下,孩子王的线上业务不增反降。借力自带流量的外部伙伴弥补短板,是当时最直接的路径。
两年后,实际数据给出了结果。链启未来2026年前9个月的收入仅为2025年全年的约四分之一,亏损却达到上年全年的3.5倍。
但值得关注的是,孩子王和辛选并非完全结束合作,而是先终止旧合作再启动新项目。
刚开信息显示,2026年1月30日,孩子王公告拟与关联方徐卫红、侍光磊及非关联方沈晖、辛选控股、宋铁牛、杜晨鹏、周通、行凌伟、刘虓俊共同出资设立浙江链拓未来网络科技有限责任公司,注册资本同为1000万元,孩子王认缴330万元持股33%,并签署一致行动协议合计控制45%表决权。
这家公司于2月26日完成工商登记,法定代表人刘虓俊,经营范围涵盖食品互联网销售、母婴用品销售、文化娱乐经纪人服务等。
对比两家公司的股东结构,变化颇为明显。汪建国、杨润心、郑伽柏未出现在链拓未来的股东名单中,取而代之的是沈晖、宋铁牛、刘虓俊等新面孔。其中,杨润心与郑伽柏分别于2025年离开辛选,其中杨润心另立门户,郑伽柏出走。辛有志本人也已大幅减少直播频次,辛选方面再未提及线下超市计划。
从业务定位来看,链拓未来的经营范围已从链启未来时期的直播带货和线下新零售的双线探索,收窄至亲子家庭新消费线上领域。
这意味着,孩子王在2026年年初便已启动合作主体的更替,将合资伙伴的核心人员换了一轮,业务重心从线下零售愿景收束至线上赛道。10月底注销链启未来,更像是一次旧主体的清算。
02
被两起行业风波“改写”的三季报
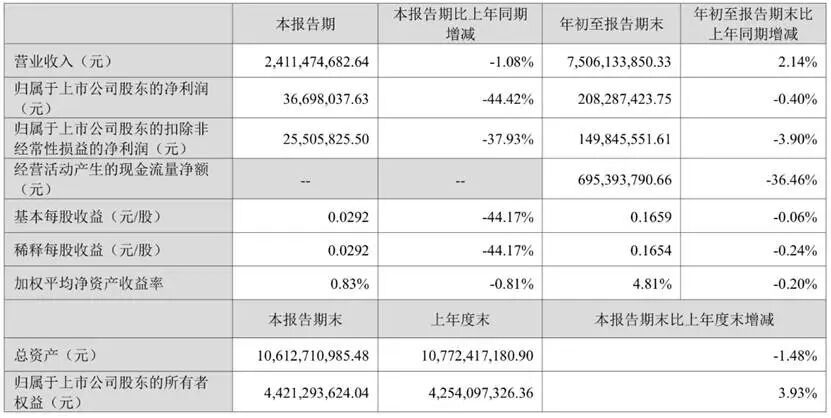
2026年前三季度,孩子王实现营业收入75.06亿元,同比增长2.14%;归母净利润2.08亿元,同比下降0.40%;扣非净利润1.50亿元,同比下降3.90%。
整体数据看似平稳,但拆至单季度后画风骤变,公司第三季度营业收入24.11亿元,同比下降1.08%;归母净利润3669.80万元,同比下降44.42%;扣非净利润2550.58万元,同比下降37.93%。与二季度1.23亿元的归母净利润相比,三季度环比降幅达70.16%。
对于业绩滑坡,孩子王在公告中给出了三条解释。
第一条指向外部冲击:受奶粉及纸尿裤相关事件影响,阶段性出现销售影响情况。
这两起事件均发生在三季度之前。6月18日,《经济参考报》刊发调查报道,称在好奇、Babycare、碧芭宝贝等品牌婴幼儿纸尿裤中检出甲酰胺,引发巨大舆论风波。直至10月15日,四部门通报调查结果显示,抽检168家生产企业、180个品牌368批次成品及32批次分部位样品,均未检出甲酰胺。
7月25日,澳门市政署通报“皇家美素力1号婴儿配方奶粉”(批号1W07KPJ)铅含量超出当地限量标准,要求下架回收,香港食环署当日跟进呼吁停用,涉事品牌进口商则出示了第三方“未检出”报告。
而纸尿裤与奶粉,正是母婴连锁门店的两个流量与利润支点。
2025年,孩子王配方奶粉收入53.37亿元,占总营收过半。风波一起,消费者第一反应是退货、换品牌、观望,冲击沿货架直接传导至渠道端。孩子王在公告中称“当前相关产品销量已企稳回升”,但三季度已经过去,影响无法回溯。
第二条和第三条解释,则来自孩子王自身的战略调整。一边主动关停低效门店、在优质区域新开门店,新店尚处投入与爬坡周期;一边加大下沉市场加盟投入,人员薪酬、品牌推广、商务拓展、数字化系统研发等费用先行支出。
代价直接体现在费用表上。前三季度期间费用20.48亿元,同比增长1.74亿元,期间费用率27.28%,同比提升1.78个百分点。其中销售、管理、研发、财务费用分别同比增长8.12%、12.32%、20.6%、12.39%。
但公司的毛利率其实在改善,前三季度为30.95%,同比提升2.34个百分点。但改善未能传导至净利率,第三季度单季,公司净利率2.31%,同比下降1.23个百分点。增收不增利的结构性矛盾在三季度被放大。
还有一处更隐蔽的利润分流。前三季度孩子王合并报表净利润2.69亿元,同比增长17.65%;而归母净利润2.08亿元,反而下降0.40%。差额来自少数股东损益:前三季度6100.03万元,上年同期为1975.83万元,同比增长208.7%。
公司整体赚的钱变多了,但归属于上市公司股东的部分反而缩水。这与增长结构直接相关,撑起增量的是丝域生物,而它并孩子王的非全资资产。
2025年7月,孩子王联合五星控股、巨子生物,通过江苏星丝域(孩子王持股67%)以16.5亿元收购丝域生物100%股权。从购买日7月4日至年末,丝域贡献净利润1.47亿元,接近孩子王全年归母净利润2.98亿元的一半。
高毛利的头皮及头发护理业务上半年毛利率70.37%,是母婴童业务22.03%的三倍有余,确实是优质资产,但它产生的利润中,约三分之一归属少数股东,不纳入归母净利润。
03
并购账、加盟棋与AI梦
事实上,孩子王近年来的增长曲线,主要由对外收购构成。
2023年,公司以10.40亿元收购乐友国际65%股权,2024年再斥5.60亿元拿下剩余35%;2025年,1.62亿元收购幸研生物60%股权,7月完成丝域生物并表;2026年6月,888万元增资月嫂服务企业贝护芊芊,持股15%。
2023年至今,孩子王累计收购或入股4家公司,耗资约34.21亿元。
效果是即期的。公司营业收入从2022年的85.20亿元增至2025年的102.73亿元,归母净利润从1.22亿元增至2.98亿元,2025年同比增速达64.21%。但增长质量经不起拆解:2024年乐友国际贡献归母净利润1.05亿元,占当年总额1.81亿元的58%;剔除后,原有业务净利润仅7672万元。
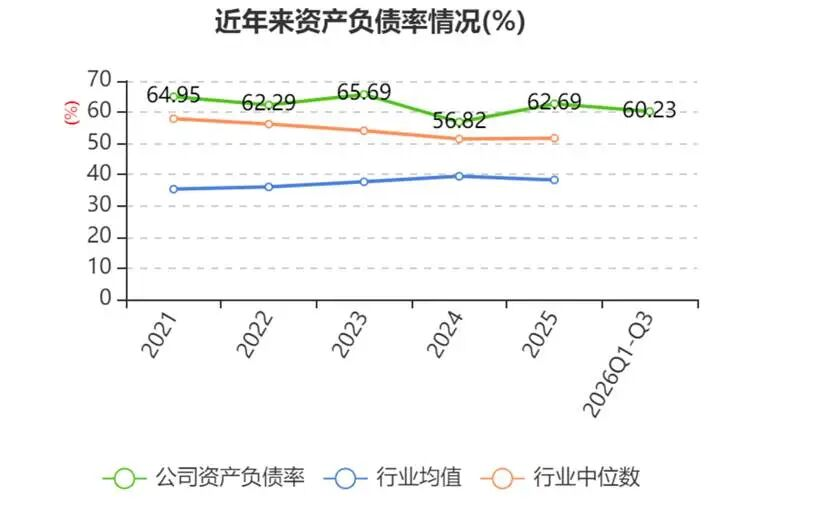
代价在资产负债表上呈现得明明白白。截至2025年末,公司商誉由7.82亿元激增至19.32亿元,其中收购丝域形成商誉10.28亿元,且该笔交易未设置业绩对赌;长期借款18.79亿元,同比增长124%,资产负债率突破60%。
到2026年三季度末,商誉仍为19.32亿元,未见减值。负债结构同期也发生显著变化,短期借款较上年末增加7500.62%,占总资产比重上升3.54个百分点;长期借款较上年末减少20.63%,占比下降3.39个百分点;一年内到期的非流动负债减少22.79%,占比下降1.81个百分点;其他应付款(含利息和股利)减少20.93%,占比下降0.69个百分点。
存量门店的效率则在持续走弱。2026年上半年,孩子王亲子家庭直营及托管门店新增32家、关闭69家,期末剩994家。孩子王直营店店均收入同比下降19.2%,坪效下降3.9%;乐友直营店店均收入和坪效分别下降12.0%和8.3%。对比2025年全年,两项降幅还分别只是5.47%和11.09%。
一年之内,直营店均收入的跌幅明显扩大。
孩子王的解法是从直营转向加盟。前三季度加盟业务新增门店近180家,期末达343家,加盟收入同比增长208%;丝域前三季度新增门店172家,其中港澳及海外6家,年内推出新品55款,黑亮系列双胞肽出货金额同比增长超35%。上半年商品加盟及分销收入6.09亿元,同比增长121.8%,而商品零售收入下降5.4%,增长动能正在换挡。
这套动作背后的顶层设计,是汪建国提出的“第三次创业”。这位66岁的创始人将沿用多年的“产业×资本”双轮,升级为“产业+科技+资本”三轮驱动,并于今年6月25日将公司更名为“孩子王数智科技股份有限公司”。
他在内部判断,AI对商业的影响将远超互联网,最终竞争落在技术与真实场景的融合。
落地层面,自研母婴垂类大模型KidsGPT已通过国家网信办生成式人工智能服务备案,公司搭建十余款AI智能体,累计数字化投入超12亿元;7月22日,AI陪伴玩偶“啊贝贝2.0”在南京总部发布。
不过资本市场暂时没有同步买账。10月19日,有投资者在互动平台直言“股票长期大跌、损失惨重”,并问及公司是否考虑主动退市。公司回应称,赴港上市是推进国际化战略需要,相关工作正在有序推进。这是继2025年12月首次递表、2026年6月二次递表后的又一次标准答复。
不过,留给孩子王试错的时间窗口并不宽松。公司招股书援引弗若斯特沙利文数据:中国母婴童产品市场2020—2025年复合增速2.3%,2026—2029年预计进一步降至2.2%。
在一个增速收窄到2%出头的行业里,规模本身就是壁垒,但规模需要有人买单。当外部流量借不来、并购利润被少数股东和商誉分走一块时,加盟下沉、丝域高毛利服务、AI提效这三条新曲线,孩子王能否在下一份季报里,把毛利率优势真正兑现成归母净利润,市场静待成效。