本文来自微信公众号: 香帅的金融江湖 ,作者:香帅团队
上周五标普500跌1.8%,创6月以来最大单日跌幅;纳斯达克跌2.9%,距离高点已经回撤近8%。10月也成了2025年3月以来市场最差的一个月。这个波动背后是一个真实的焦虑:巨头们的现金流开始不够用了,债务问题浮出水面。
上周,谷歌、微软、亚马逊相继交出财报,再加上此前的Meta,一幅过去很少见的图景出现了。
•谷歌的自由现金流约为负91亿美元,连续第二个季度为负;
•亚马逊按其现金流表计算,单季约为负335亿美元;
•Meta按公司披露口径,约为负21亿美元。
•微软虽然仍有约186亿美元的正自由现金流,但同比也下降了约27%。
各家的具体定义略有差别,却共同指向一个变化——昔日巨头们引以为傲的巨额现金流,正在被更庞大的投资支出吞进去。
自由现金流消耗殆尽,这是AI赛道估值一个重要的拐点:AI投资注定会变得更加颠簸。
以前,巨头们投资AI,大多数钱来自自己的腰包,所以可以盯住产业基本面,无视市场情绪。但现在,增量资金切换为股权与债务市场。一旦钱要从市场上拿,市场情绪就不再是可以无视的噪音,而是直接决定融资成本、融资规模、甚至能不能融到钱的变量——如果市场情绪差,融资变得困难,资本开支就得被迫放缓或推迟;而资本开支放缓,又会被市场解读为"AI需求不行了",进一步打击情绪。
换句话说,从这个季度开始,AI叙事的波动率会系统性地上一个台阶。
原因可以分两层讲:
1.巨头的现金流,第一次"没了"
自由现金流耗尽,为什么这么可怕?市场的担忧其实可以拆成四层:
第一,钱从哪来?如果还要继续砸AI,是不是就得借债?事实上已经在借了:截至10月中旬,谷歌、亚马逊、Meta、甲骨文四家今年发债已超过2280亿美元,是2025年全年的两倍多;Meta还计划增发975亿美元股票。微软CFO也在电话会上暗示"有需要时会动用债券市场"。靠外部融资去支撑资本开支,这件事可持续吗?
第二,钱什么时候赚回来?AI花了这么多钱,到底谁能赢?现在是诸侯混战,谁都不知道站到最后的是谁。押错了宝,投资者损失惨重。
第三,福利还发不发?过去支撑这轮牛市的一个重要力量,是巨头拿出大量现金回购注销股票,推高股价。现金流没了,意味着大手笔回购大概率也要收敛。
第四,传统业务会不会受冲击?这一点在谷歌身上最明显:广告收入820亿美元,比预期少了14亿;搜索业务增速从一季度的19%、二季度的17%一路滑到三季度的12%,连续两个季度不及预期。市场过去有一种期待——巨头搞AI的同时,传统业务不受影响,甚至AI还能反过来提高广告匹配效率、带动传统收入。但这次大家发现,谷歌传统业务在减速,AI投入又把现金流吃掉了。两头都不占。
所以投资者用脚,投了一张不信任票。
但如果我们只盯财报数据的话,很难说巨头们处境不妙——比如说从亚马逊的财报看,经营层面其实相当不错:AWS增速39.3%,连续六个季度加速,是近五年最快,还略高于市场预期38%;经营利润281亿美元、经营利润率13.9%,都是历史最高;AWS在手订单5780亿美元,管理层还给出了27和28年AWS增速"超过40%"的指引。
但市场关注的是另一件事,尽管你收入确实增长快,可你投入的消耗更快(2026年资本开支2200亿美元,2027年还要"明显更多"),所以,作为投资者,我什么时候能看到现金流回来呢?不知道,看不见确定性。市场的恐慌就是从这里开始的。
但这,恰恰是技术进步过程中绕不过去的一段。
技术革命大体上可以分为四个阶段:
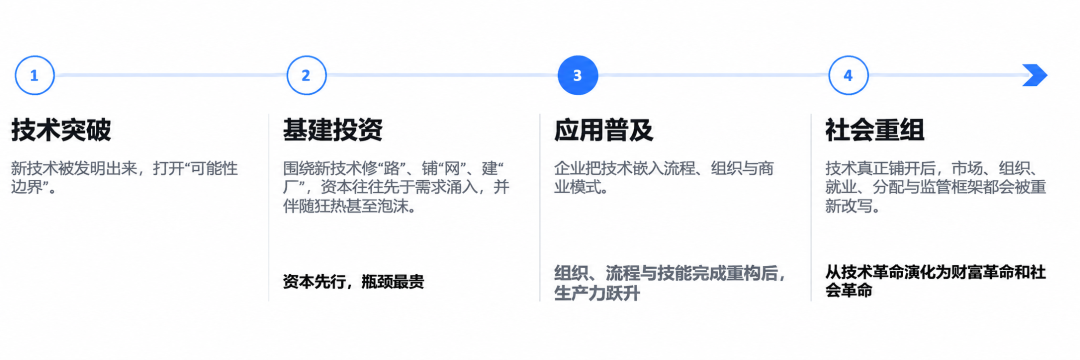
•第一阶段:技术突破:新技术被发明出来,打开“可能性边界”。
•第二阶段:基建投资:围绕新技术修“路”、铺“网”、建“厂”。
•第三阶段:应用普及:企业开始真正把技术嵌入流程、组织和商业模式,技术从少数先锋企业走向更多部门和大众场景,形成广泛采用。
•第四阶段:社会重组:当技术真正铺开后,市场结构、组织形式、就业结构和资产定价框架都会被改写。
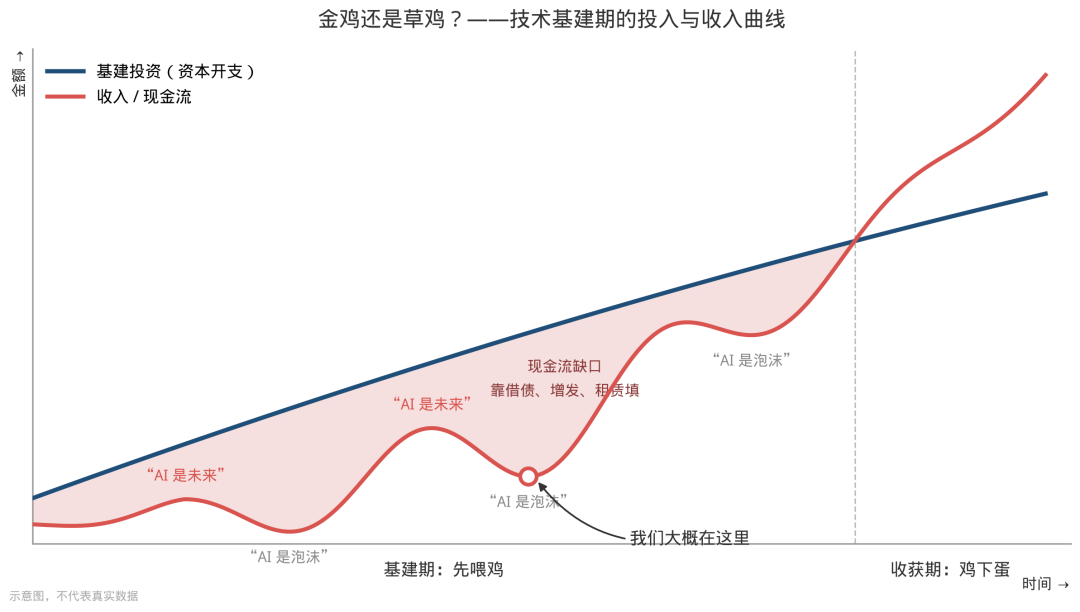
我们现在就处于第二阶段,也就是基建投资时期。这是个什么时期呢?我们组内部有个很搞笑的说法:金鸡和草鸡的横跳阶段。
就像有人告诉你,这里有一只鸡能下金蛋,但你得先喂饲料、搭鸡窝,所以你的投入曲线一定是先起来的,而收入和现金流曲线要等鸡吃饱了,才能下金蛋。
但问题在于,现实中收入曲线不会是一条平滑的线,大概率是上上下下、非常颠簸的。所以在这中间,大家会不断怀疑嘀咕:未来这只鸡到底能否下金蛋啊?这些投入到底划算不?到底下不下金蛋?万一喂到最后,它只是一只普通的草鸡呢?任何蛛丝马迹都会变成对“金鸡”和“草鸡”的证据支持——
所以市场情绪就在两个极端之间反复横跳:这个点上"这是金鸡,AI是未来,赶紧买";下一个点上"这是草鸡,AI是泡沫";再过一阵又变成"AI是未来"。我们现在大概就处在这样一个阶段。
除了现金流问题外,另外一个更值得警惕的现象是债券市场的风险正在向股票市场传导。
2.更大的问题:债券市场的风险在向股市传导
最近半个月,这类"鬼故事"特别多,而且每一个都很吸引眼球:
•上周五,标普把Meta的信用评级展望从"稳定"调成"负面"(AA-评级维持不变),理由就是资本开支居高不下、自由现金流转负,而且AI投资何时变现不明确。标普预计Meta 2026年自由经营现金流缺口390亿美元,2027年扩大到710亿美元。
•即将IPO的Anthropic,被曝出今年6月就拿到了一个"垃圾级"的信用评级(KBRA给的BB+,是垃圾级里最高的一档,离投资级只差一级)。(注:"垃圾级"其实是"高收益债"的另一种说法,不是说债券本身是垃圾,而是机构认为风险偏高,必须给出更高的利率才能吸引到买家)
•这个评级对应的是一笔350亿美元的芯片融资:阿波罗牵头、黑石参与,通过博通的平台搭SPV给Anthropic买算力。其中有博通担保的优先级利率5.75%,而直接暴露在Anthropic信用风险下的44亿美元次级部分,利率约8.5%。
•CoreWeave的债券收益率10月中旬一度冲到15%–16%,到上周也还在14.8%左右。什么概念?美国10年期国债收益率在4.9%左右。10个百分点,是一个极高的风险溢价,意味着市场认为它有相当高的违约概率。
这些鬼故事让美国市场的“次贷”后遗症发作了,大家开始推演“循环融资,火烧连营”的故事:
巨头自由现金流转负,要靠债务融资。谷歌、微软、亚马逊、Meta这些家底厚的,评级还在AA级以上,风险溢价不算高;但甲骨文就高出不少——标普7月已经把它降到投资级最低一档BBB-,净负债约1320亿美元,CDS利差从年初的141个基点涨到300多个基点,离"垃圾级"只有一步之遥;再到所谓的"新云"厂商(CoreWeave、Nebius、Lambda等),它们的违约风险已经显著上升了。而这些债务,被金融机构和产业链上下游广泛持有。比如新云厂商买英伟达的芯片,英伟达又给它们提供融资支持——截至7月,英伟达给新云厂商的表外担保有360亿美元,另外还给OpenAI的俄亥俄数据中心提供最高1050亿美元的担保,对CoreWeave则承诺"卖不掉的算力我兜底买,最多63亿美元"——这种左手的钱买右手东西的“循环融资”局中,一旦有人违约,导火索就会沿着产业链从上游一路烧到下游。谁都无法全身而退。
所以现在市场常常把这些新云厂商(CoreWeave等)叫做"煤矿里的金丝雀"——啥意思呢?以前矿工下井前先放一只金丝雀进去,金丝雀死了,说明有毒气,人就不能下。同样的,如果这些公司出现违约,就说明风险真的来了。
市场的价格也在定价这种违约风险。CDS(信用违约互换)可以理解成给"违约"买的保险,违约概率越高,保费越贵。10月中旬,CoreWeave的CDS利差一度冲破1100个基点(通常1000个基点以上就被视为"困境"水平)——按这个价格倒推,市场认为它五年内违约的概率超过60%,而一年前这个数字还只有30%左右。
今年8月我们去华尔街的时候,其实市场就已经有这个担忧:债券市场的胃口已经饱了。如果巨头再发更多债,市场上已经没有便宜的钱可以借给它们,融资成本要上升,融资本身也会受阻,资本开支就不能像预期那样顺利推进。这对整个AI板块来说是一个系统性的负面因素。
3.是叙事,不是最坏的情况
但是,我确实不觉得现在是“次贷危机”那种情况。
昨天早上,一个女友跟我说,现在即使是泡沫,也是“利润的泡沫”而不是“估值的泡沫”——
换句话说,订单是真实的,收入也是真实的:AWS增长39%,Azure增长48%,谷歌云增长103%,Anthropic三季度收入环比增长45%,美国的AI收入还在持续上涨。所以,整条传导链的第一环——"AI收入不及预期"——到目前为止还没有被砸实。
只是,一旦这件事真的发生,或者市场开始确信它会发生,整条链就会启动。目前还没走到这一步,但三年之内会不会走到?我觉得可能性不小。因为现在所有东西都压在同一个假设上:AI收入会持续地、指数级地增长。而这个假设的压力,最终落在了Anthropic这样的大模型公司身上。
最近披露的Anthropic招股书很值得读——
从招股书看,它的营业收入确实是一条非常漂亮的指数级上升曲线:2023年4100万美元,2024年3.86亿,2025年46亿,2026年上半年就做到了163亿。毛利率按招股书披露的收入成本倒算,已经到了85%左右。账面净亏损807亿美元看着吓人,但其中724亿是可转债公允价值变动的非现金损失,真正的经营亏损只有6.9亿美元,三季度按调整口径甚至已经盈利。
所以问题不在于亏多少,而在于它必须一直花。上半年算力和基础设施开支89亿美元,是最大的一项成本,而且不能停:竞争太激烈了,它不花这个钱,OpenAI会花。一旦OpenAI训练出更好的模型,它的指数级增长就会迅速停下来,甚至掉头向下。这一点市场已经在定价:三季度收入环比增长45%,但比起二季度翻倍以上的增速明显放缓,投资者随即把估值预期从约2万亿美元砍到了1.5万亿左右。如果增长曲线从向上变成向下,估值会被打骨折。
还有一个结构性的问题:收入和支出的期限错配。
•收入端:用户按月付费,企业客户顶多按年签约。下个月觉得Claude不够聪明了,随时可以切到GPT或DeepSeek。没有人会跟它签10年合约。
•支出端:资本开支在很大程度上是锁定的。它向亚马逊、谷歌等云厂商采购算力,其中相当部分是固定或最低保证的采购承诺——哪怕最后没用上,钱也得付。截至6月底,这类承诺约2656亿美元;已签约但尚未起租的租赁义务还有约3214亿美元;再加上2028年之后交付、条款尚未敲定的TPU产能,招股书自己给出的口径是5420亿到5670亿美元。合同期限最长20年。
这本质上是一种变相的债务。也就是说,万亿估值的辉煌背后,脆弱性是真的。而且Anthropic已经是整个行业里数字最好看的了。对照港股的两家:智谱上半年毛利率26.4%,经调整净亏损19.6亿元人民币;MiniMax毛利率17.9%,经调整净亏损2.93亿美元。两家的研发开支都是收入的两倍多,财报只会更难看。
所以现在,一家出问题不是问题,怕的是大家一起出问题。如果大模型公司集体出问题,"AI收入不及预期"这一环就被砸实了,后面一系列连锁反应才会真正开始。而现在的问题是:除了大模型公司之外,还没有看到一个杀手级的消费端应用——这很像互联网早期大家都在铺网线的阶段:浏览器确实很好用,我们能想象到很多发展空间,但社交媒体、电商这些东西还没有冒出来,也不知道会从哪里冒出来。
所以,这个时候,所有人都在猜这只鸡到底是金鸡还是草鸡。大的波动,应该是新常态。
一个很有代表性的例子,网红研究机构Citrini Research曾是AI硬件交易最早、最响亮的多头之一。如今,Citrini已大幅减仓半导体,甚至持有部分空头——这一转变背后,是他们对AI基础设施融资结构根本性变化的判断:当增量资金从超大规模云厂商的自有现金流切换为股权与债务市场,市场情绪本身就成了基本面的一部分。
永远不要轻视市场情绪。因为情绪,本身就是估值的一部分。